Extensión del subsidio a la tasa: cómo funciona y cuánto podrías ahorrar
Si estás buscando comprar una vivienda nueva, la extensión del subsidio a la tasa puede ayudarte a reducir el costo de tu crédito hipotecario. El beneficio contempla una rebaja de 60 puntos base en la tasa de interés y actualmente puede aplicarse a viviendas nuevas de hasta 6.000 UF, siempre que se cumplan los requisitos establecidos.
¿En cuánto se puede traducir? No existe una cifra única. El resultado dependerá del valor de la vivienda, las características del crédito y otras variables de la operación.
Estimaciones realizadas por TOCTOC permiten dimensionarlo: en los casos analizados, el ahorro puede ir desde unos $430.000 al año para un departamento de alrededor de 2.800 UF en Puente Alto, hasta cerca de $1,6 millones anuales para uno de aproximadamente 4.700 UF en Ñuñoa.
A continuación, te explicamos cómo funciona el subsidio al dividendo, qué cambió en 2026 y qué deberías revisar antes de comprar.
¿Qué es la extensión del subsidio a la tasa?
La extensión del subsidio a la tasa hipotecaria corresponde a la ampliación del programa establecido originalmente por la Ley N°21.748 para la adquisición de viviendas nuevas mediante créditos hipotecarios.
Su mecanismo consiste en subsidiar 60 puntos base de la tasa de interés, equivalentes a 0,6 puntos porcentuales. La normativa establece que esta rebaja debe traspasarse íntegramente como un descuento en la tasa que paga quien solicita el crédito.
Por ejemplo, para entender cómo funciona el mecanismo, una reducción de 60 puntos base sobre una tasa de 4,0% equivale a 0,6 puntos porcentuales. Esto no significa que exista una tasa única de 3,4% para todos los créditos: la tasa final dependerá de la institución financiera y de las características de cada operación.
El subsidio se asigna junto con la Garantía Apoyo a la Vivienda Nueva de FOGAES, otro instrumento que forma parte del programa.
¿Qué cambió en la extensión del subsidio a la tasa en 2026?
Si habías revisado el beneficio anteriormente, existen cambios importantes que debes considerar.
La Ley N°21.836, publicada el 17 de agosto de 2026, amplió la cobertura y vigencia establecidas originalmente por la Ley N°21.748.
| Condición | Programa original | Desde agosto de 2026 |
| Valor máximo de la vivienda | 4.000 UF | 6.000 UF |
| Número máximo de subsidios | 50.000 | 80.000 |
| Plazo para solicitar financiamiento | Vigencia anterior | Hasta el 31 de mayo de 2028 |
Estas modificaciones fueron incorporadas al reglamento mediante el Decreto Exento N°238 del Ministerio de Hacienda.
En términos prácticos, el aumento del límite desde 4.000 UF hasta 6.000 UF amplía el rango de viviendas nuevas que pueden cumplir con el requisito de precio. Estar dentro de ese rango, sin embargo, no garantiza por sí solo el acceso al programa ni la aprobación del crédito hipotecario.
¿Cuánto puedes ahorrar con este beneficio?
Aquí el precio de la propiedad importa, pero no es la única variable.
Jorge Pino, economista senior de TOCTOC, analizó en CNN Chile distintos casos para estimar cuánto podría cambiar el gasto asociado a la compra de una vivienda.
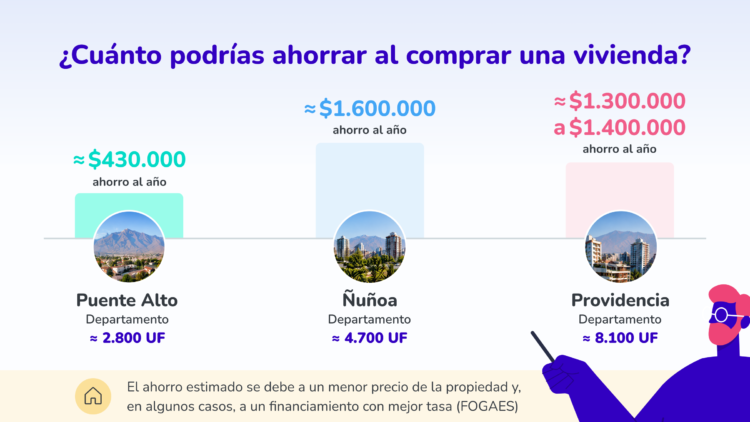
Las cifras de la gráfica corresponden a escenarios específicos y no representan un monto asegurado para una comuna, propiedad o comprador determinado.
También hay una diferencia relevante entre los casos. Las viviendas utilizadas como referencia en Puente Alto y Ñuñoa están bajo el límite de 6.000 UF establecido para el beneficio, mientras que el ejemplo de Providencia lo supera. Por lo tanto, en este último caso no corresponde atribuir el monto estimado al subsidio al dividendo ni a la garantía FOGAES asociada a este programa.
¿Por qué puede disminuir lo que pagas por una vivienda?
El análisis de TOCTOC muestra que, para entender cuánto terminarás pagando, conviene observar la operación completa y no sólo la tasa hipotecaria.
Jorge explica que en los escenarios estudiados pueden combinarse dos efectos: un menor precio de compra y, cuando corresponde, condiciones de financiamiento más favorables.
Esto ayuda a entender por qué los montos de la gráfica son distintos y no pueden extrapolarse directamente a cualquier comprador. El subsidio a la tasa reduce el costo financiero del crédito, pero el monto final que pagas por una vivienda también puede verse influido por otras condiciones de compra.
¿Qué viviendas pueden acceder al subsidio?
La compra debe corresponde a una vivienda nueva de hasta 6.000 UF y financiarse mediante un crédito hipotecario acogido al programa. El subsidio se asigna conjuntamente con la Garantía Apoyo a la Vivienda Nueva de FOGAES.
Además, la persona y la operación deben cumplir con las exigencias del beneficio y con la evaluación que realice la institución financiera.
Esto significa que encontrar una vivienda nueva que cueste hasta 6.000 UF es sólo una parte del proceso. Antes de avanzar, también es útil conocer los requisitos y documentación para comprar una casa en Chile y evaluar si tu situación financiera permite acceder al crédito hipotecario.
¿Cómo se solicita el subsidio a la tasa?
No se trata de un subsidio habitacional al que debas postular mediante un llamado tradicional de Ministerio de Vivienda y Urbanismo.
La gestión se realiza a través de la institución financiera donde solicitas el crédito hipotecario. Para acceder, debes cumplir con las exigencias necesarias para obtener el financiamiento y la operación debe satisfacer las exigencias establecidas por el programa.
La normativa vigente permite solicitar financiamiento acogidos al subsidio hasta el 31 de mayo de 2028 y contempla un máximo de 80.000 subsidios.
Por eso, al momento de cotizar, verifica con la institución financiera, la disponibilidad del programa y las condiciones aplicables a tu caso.
¿FOGAES y el subsidio a la tasa son lo mismo?
No. Aunque se asignan conjuntamente dentro de este programa, cumplen funciones diferentes.
El subsidio a la tasa hipotecaria actúa sobre la tasa de interés del crédito hipotecario. FOGAES, en cambio, entrega una garantía estatal asociada al financiamiento.
Distinguir ambos mecanismos ayuda a entender mejor una cotización hipotecaria: uno reduce la tasa mediante al subsidio y el otro corresponde a una garantía para el financiamiento.
¿Qué revisar antes de comprar una vivienda con el subsidio?
Que una propiedad pueda acogerse al beneficio no debería ser el único factor de tu decisión. Antes de comprar, revisa el financiamiento completo y considera:
- Precio de la vivienda
- Pie disponible
- Porcentaje del valor que financiará la institución
- Tasa de interés
- Plazo del crédito
- Dividendo mensual
- Seguros
- Otros gastos asociados a la compraventa
Asimismo, conviene revisar tu situación financiera antes de solicitar un hipotecario. Las instituciones evalúan tus antecedentes y nivel de endeudamiento para decidir si aprueban el financiamiento. Si te rechazaron el crédito hipotecario, identificar las causas y ordenar tus finanzas puede ser un paso previo antes de volver a solicitarlo.
En este proceso también es útil comprender qué información financiera puede evaluar una institución al recibir tu solicitud, incluido el Registro de Deuda Consolidada si pides un crédito hipotecario.
No te quedes sólo con la duda de si una vivienda «tiene subsidio a la tasa», sino que compara cuánto terminarías pagando por cada alternativa bajo las condiciones de financiamiento a las que realmente puedes acceder.
Encuentra proyectos con subsidio en TOCTOC
Una vez que sabes cómo funciona el beneficio, el siguiente paso es buscar viviendas nuevas que se ajusten a tu presupuesto y necesidades.
En el Especial Subsidio a la Tasa que tenemos para ti, puedes revisar una selección de proyectos y comparar opciones antes de avanzar con el financiamiento. Luego, confirma con la institución financiera que tanto la propiedad como tu operación cumplen con las condiciones vigentes.
Y si todavía estás comenzando tu búsqueda, conocer cómo comprar una propiedad en Chile paso a paso puede ayudarte a ordenar el proceso, desde definir tu presupuesto y buscar una vivienda hasta evaluar el financiamiento y concretar la compraventa.
Con la ampliación del programa en 2026, el subsidio al dividendo gana espacio dentro de la búsqueda de vivienda nueva. La clave ahora es aprovechar esa mayor oferta para encontrar una propiedad que haga sentido para ti.